Để hướng tới mục tiêu tăng trưởng 2 con số, nền kinh tế cần huy động đồng bộ nhiều nguồn lực, trong đó tín dụng ngân hàng vẫn là một kênh dẫn vốn quan trọng. Tuy nhiên, theo tôi, vấn đề không chỉ nằm ở quy mô vốn, mà quan trọng hơn là dòng vốn phải được đưa vào đúng những ngành, lĩnh vực có khả năng tạo thêm năng lực sản xuất, việc làm, thu nhập và dòng tiền cho nền kinh tế.
Trong giai đoạn tăng trưởng mới, nhu cầu vốn không chỉ tăng về lượng, mà còn thay đổi về cơ cấu. Nhu cầu vốn trung - dài hạn cho hạ tầng, sản xuất, công nghệ, năng lượng sạch, chuyển đổi xanh, cùng với nhu cầu vốn cho xuất khẩu, logistics, chuỗi cung ứng…
Với vai trò ngân hàng thương mại nhà nước chủ lực, Agribank xác định tăng trưởng tín dụng phải đi cùng chất lượng và hiệu quả. Bởi nguồn vốn chỉ thực sự tạo ra động lực cho tăng trưởng khi được đưa vào sản xuất, đầu tư, đổi mới công nghệ và nâng cao năng lực cạnh tranh của doanh nghiệp.
Ngay từ đầu năm 2026, Agribank đã chủ động triển khai nhiều chương trình tín dụng ưu đãi với tổng quy mô lên đến 562.000 tỷ đồng, trong đó nguồn vốn dành cho khách hàng doanh nghiệp lên tới 415.000 tỷ đồng và khách hàng cá nhân khoảng 147.000 tỷ đồng.
Trên nền tảng đó, Agribank tiếp tục triển khai Chương trình tín dụng ưu đãi quy mô 70.000 tỷ đồng đến năm 2028, với lãi suất thấp hơn từ 1-2%/năm so với lãi suất cho vay bình quân cùng kỳ hạn, tập trung vào SME, doanh nghiệp và cá nhân kinh doanh thuộc lĩnh vực ưu tiên và các động lực tăng trưởng của nền kinh tế.
Qua thực tế triển khai cho vay, chúng tôi nhận thấy nhu cầu vốn của doanh nghiệp đang có xu hướng tăng nhưng không đồng đều giữa các ngành và các nhóm khách hàng. Những doanh nghiệp có đơn hàng, thị trường đầu ra, phương án kinh doanh khả thi và dòng tiền rõ ràng đang chủ động hơn để bổ sung vốn lưu động, cũng như đầu tư mở rộng sản xuất. Trong khi đó, một bộ phận doanh nghiệp, nhất là nhóm SME, vẫn khá thận trọng do sức cầu chưa thực sự vững chắc, chi phí đầu vào còn cao và khả năng dự báo thị trường còn hạn chế.
Tại Agribank, nhu cầu vốn lớn đang tập trung ở các dự án đầu tư trong lĩnh vực sản xuất và hạ tầng, nổi bật là hạ tầng giao thông, hạ tầng số, hạ tầng công nghiệp; năng lượng sạch và các dự án xanh; sản xuất, chế biến, chế tạo; xuất nhập khẩu; nông, lâm, thủy sản; logistics, vận tải, kho bãi và chuỗi cung ứng; xây dựng, nhà ở xã hội và hạ tầng khu công nghiệp.
Điều đó cho thấy, cầu tín dụng đang phục hồi theo hướng có chọn lọc. Bên cạnh nhu cầu vốn lưu động, nhu cầu vốn trung - dài hạn cho hạ tầng, công nghệ, sản xuất và chuyển đổi xanh sẽ là những khu vực có khả năng tạo thêm dư địa tăng trưởng trong thời gian tới.
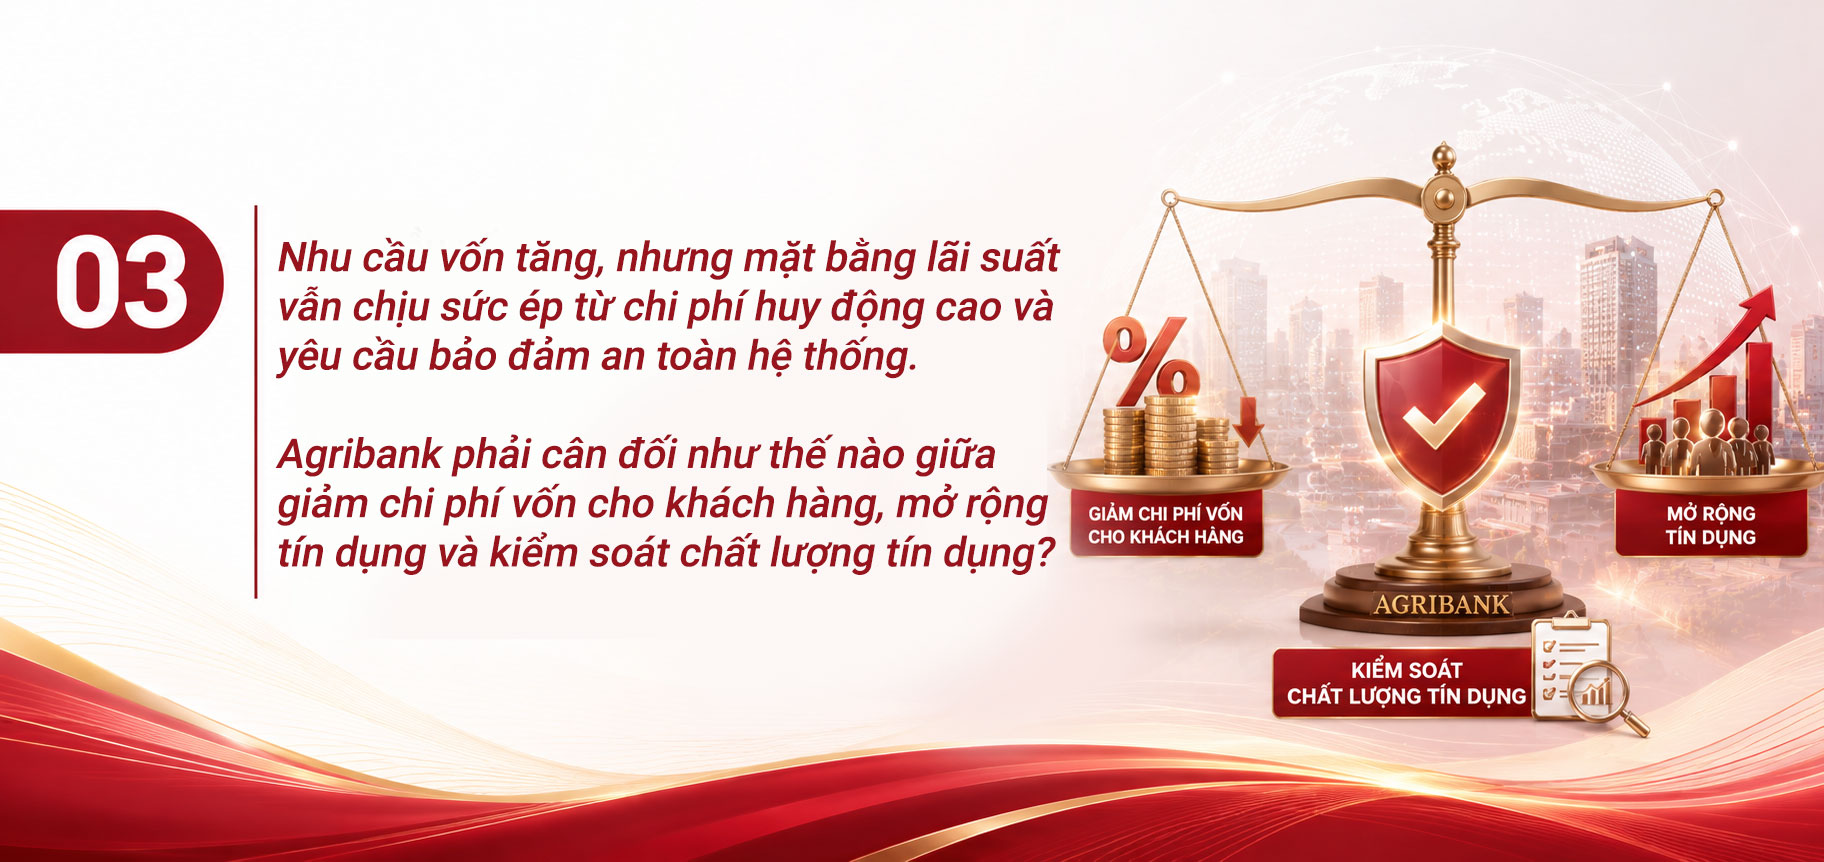
Đây là bài toán mà các ngân hàng phải cân đối hài hòa giữa mục tiêu hỗ trợ khách hàng, tăng trưởng tín dụng và bảo đảm an toàn hoạt động, nhất là trong điều kiện chi phí vốn vẫn chịu nhiều sức ép như hiện nay.
Với Agribank, chúng tôi chủ động tiết giảm chi phí hoạt động, cân đối nguồn vốn và xây dựng chính sách lãi suất phù hợp theo từng phân khúc, kỳ hạn, lĩnh vực và mức độ rủi ro của khách hàng. Đối với gói tín dụng ưu đãi 70.000 tỷ đồng, Agribank thực hiện mức giảm lãi suất từ 1-2%/năm, đồng thời triển khai các chính sách hỗ trợ về phí dịch vụ và các giải pháp ngân hàng phù hợp nhằm góp phần giảm tổng thể chi phí sử dụng dịch vụ của doanh nghiệp.
Tuy vậy, ưu đãi về chi phí không đồng nghĩa với nới lỏng điều kiện tín dụng. Agribank điều hành tăng trưởng tín dụng theo hướng có trọng tâm, ưu tiên khách hàng có phương án sản xuất - kinh doanh khả thi, thị trường đầu ra và dòng tiền trả nợ rõ ràng, đồng thời tăng cường quản trị theo danh mục, ngành nghề và chuỗi giá trị.
Với các dự án lớn, phức tạp, Agribank tăng cường phối hợp giữa Trụ sở chính và các chi nhánh, bám sát tiến độ từng dự án để vừa rút ngắn thời gian xử lý, vừa bảo đảm chất lượng thẩm định.
Quan điểm nhất quán của Agribank là tăng trưởng tín dụng phải đi cùng chất lượng. Nguồn vốn phải được sử dụng hiệu quả, tạo ra giá trị và dòng tiền, qua đó bảo đảm khả năng trả nợ của khách hàng và an toàn hoạt động của Ngân hàng.
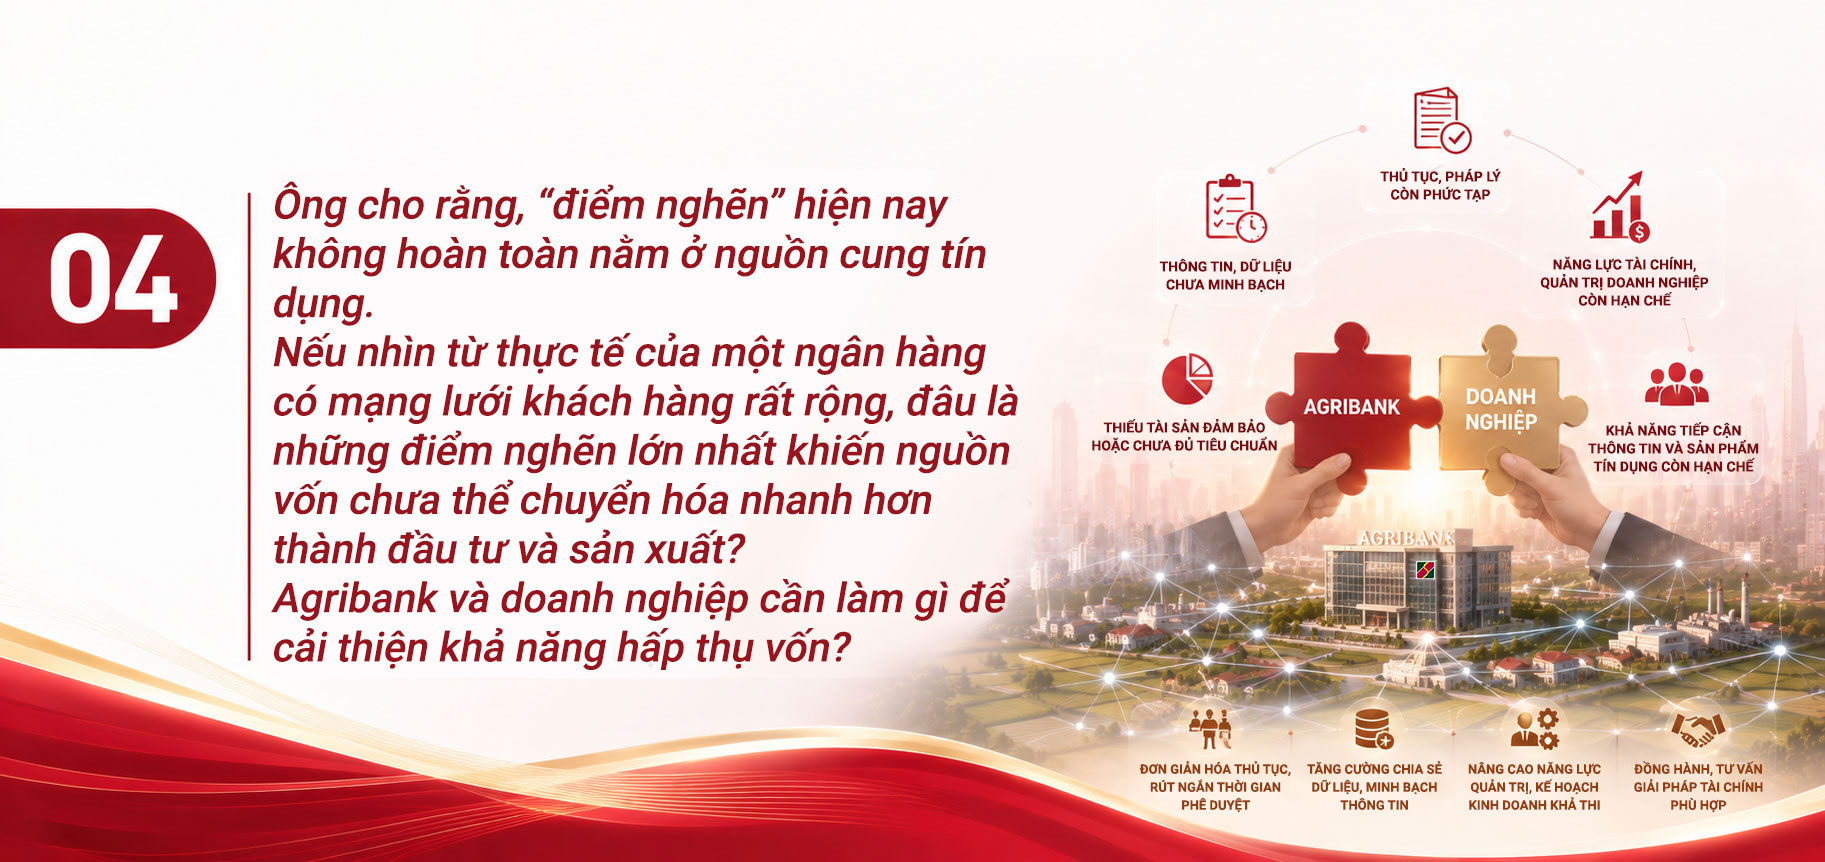
Theo tôi, vấn đề quan trọng không còn chỉ là có nguồn vốn hay không, mà là nguồn vốn có thể đi vào nền kinh tế nhanh đến đâu và tạo ra hiệu quả như thế nào. Có nguồn vốn mới chỉ là điều kiện cần; để nguồn vốn thực sự trở thành tăng trưởng còn cần một dự án đủ điều kiện triển khai, một phương án kinh doanh khả thi và một thị trường có khả năng hấp thụ sản phẩm, dịch vụ được tạo ra.
Trước hết, cần tiếp tục tháo gỡ các vướng mắc về pháp lý và thủ tục đầu tư đối với các dự án, nhất là dự án hạ tầng, năng lượng, khu công nghiệp, nhà ở xã hội và dự án xanh. Ngân hàng có thể bố trí nguồn vốn, nhưng không thể giải ngân khi dự án chưa hoàn thiện hồ sơ pháp lý, chưa đủ điều kiện triển khai hoặc tiến độ thủ tục còn kéo dài.
Đối với SME, những hạn chế phổ biến nằm ở năng lực tài chính, quản trị dòng tiền, hồ sơ kế toán và mức độ minh bạch thông tin chưa đồng đều. Doanh nghiệp cần tiếp tục chuẩn hóa quản trị, số hóa hoạt động, minh bạch doanh thu và xây dựng phương án kinh doanh có khả năng chứng minh dòng tiền trả nợ.
Về phía ngân hàng, cần tiếp tục đơn giản hóa hồ sơ, rút ngắn thời gian xử lý, hướng dẫn khách hàng ngay từ đầu và tăng cường các phương thức thẩm định dựa trên dòng tiền, chuỗi cung ứng và dữ liệu giao dịch.
Một yếu tố rất quan trọng khác là thị trường đầu ra. Doanh nghiệp chỉ mạnh dạn vay vốn khi có đơn hàng và nhìn thấy khả năng tiêu thụ sản phẩm. Vì vậy, chính sách tín dụng cần được phối hợp với đầu tư công, xúc tiến thương mại, hỗ trợ công nghệ, phát triển thị trường và liên kết giữa doanh nghiệp đầu chuỗi với nhà cung cấp, đại lý và hộ sản xuất. Khi đầu ra được khơi thông, khả năng hấp thụ vốn sẽ tự nhiên và bền vững hơn.
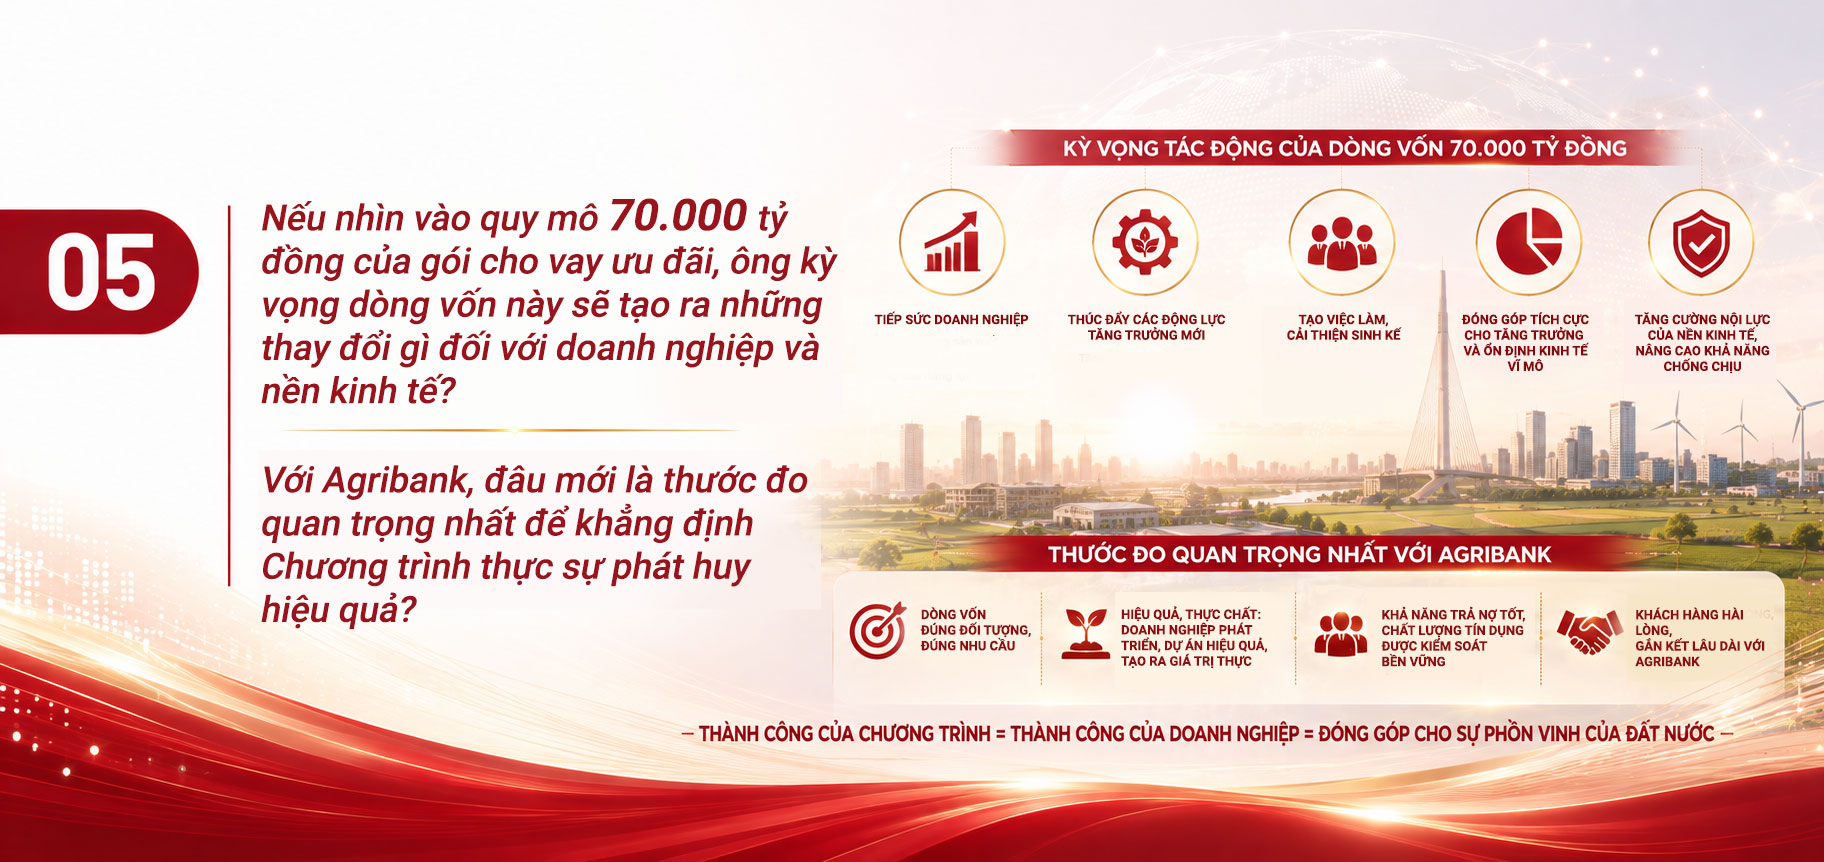
Chúng tôi kỳ vọng chương trình ưu đãi tín dụng này sẽ góp phần khơi thông nguồn vốn cho sản xuất, kinh doanh và đầu tư, tập trung vào các ngành, lĩnh vực có khả năng tạo giá trị gia tăng và sức lan tỏa lớn. Qua đó, doanh nghiệp có thêm điều kiện giảm chi phí tài chính, bổ sung vốn lưu động, mở rộng sản xuất, đầu tư công nghệ và tham gia sâu hơn vào chuỗi giá trị.
Tác động lan tỏa sẽ rõ nét hơn khi dòng vốn được tập trung vào các doanh nghiệp đầu chuỗi hoặc những dự án có tính dẫn dắt. Chẳng hạn, vốn đầu tư cho doanh nghiệp chế biến nông sản không chỉ giúp doanh nghiệp mở rộng năng lực sản xuất, mà còn tạo đầu ra cho vùng nguyên liệu, việc làm cho người lao động, doanh thu cho logistics và dòng tiền cho các mắt xích liên quan.
Vì vậy, Agribank định hướng phát triển tín dụng theo chuỗi giá trị, kết hợp với các giải pháp thanh toán, quản lý dòng tiền, ngoại hối, bảo lãnh, tài trợ thương mại và các dịch vụ ngân hàng phù hợp.
Hiệu quả chương trình trước hết được đánh giá qua doanh số giải ngân, dư nợ, số lượng khách hàng tiếp cận vốn và mức độ sử dụng nguồn vốn đã bố trí. Nhưng đó mới là những thước đo về quy mô và tiến độ. Về lâu dài, điều quan trọng hơn là dòng vốn có giúp doanh nghiệp mở rộng sản xuất, triển khai dự án đúng tiến độ, nâng cao năng lực cạnh tranh và tạo được dòng tiền bền vững hay không.
Đây mới là giá trị cuối cùng của một chương trình tín dụng. Mục tiêu không chỉ là đưa nguồn vốn ra thị trường, mà là để dòng vốn đó tạo ra năng lực sản xuất, giá trị mới và dòng tiền bền vững cho doanh nghiệp, qua đó đóng góp thực chất vào tăng trưởng của nền kinh tế.