Việt Nam đang bước vào giai đoạn phát triển mới với những yêu cầu ngày càng cao về đổi mới mô hình tăng trưởng, nâng cao năng suất lao động và thúc đẩy kinh tế số. Trong bối cảnh đó, chuyển đổi số không còn là một xu hướng công nghệ, mà đã trở thành hạ tầng của phát triển.
Các chủ trương lớn của Đảng và Nhà nước đều xác định rõ khoa học công nghệ, đổi mới sáng tạo và chuyển đổi số là động lực then chốt để nâng cao năng lực cạnh tranh quốc gia, thúc đẩy tăng trưởng nhanh và bền vững. Đối với ngành ngân hàng - lĩnh vực được ví như “mạch máu” của nền kinh tế - yêu cầu ấy càng trở nên cấp thiết hơn khi tài chính số đang thay đổi căn bản phương thức tiếp cận dịch vụ, cấu trúc vận hành và trải nghiệm khách hàng.
Nhưng trong hành trình ấy, một câu hỏi lớn được đặt ra là: chuyển đổi số sẽ phục vụ ai?
Nếu công nghệ chỉ tập trung ở các đô thị lớn, ở nhóm khách hàng trẻ có khả năng tiếp cận số cao, thì khoảng cách phát triển có thể tiếp tục bị nới rộng. Ngược lại, nếu công nghệ có thể đi sâu vào khu vực nông thôn, miền núi, biên giới, hải đảo - nơi còn nhiều rào cản về hạ tầng và khả năng tiếp cận dịch vụ tài chính - thì chuyển đổi số mới thực sự trở thành động lực của phát triển bao trùm.
Đó cũng là lý do Agribank lựa chọn một hướng đi khác biệt trong hành trình số hóa của mình.
Là ngân hàng thương mại nhà nước giữ vai trò chủ lực trong đầu tư cho “tam nông”, Agribank không chỉ đối mặt với bài toán chuyển đổi công nghệ đơn thuần, mà còn phải giải quyết một thách thức lớn hơn: Làm sao để công nghệ có thể “chạm” tới hàng chục triệu khách hàng gắn với đồng ruộng, nương rẫy, vùng sâu, vùng xa - nơi khoảng cách số vẫn hiện hữu rõ nét. Thay vì lựa chọn cách tiếp cận thiên về trình diễn công nghệ, Agribank tập trung vào các giải pháp thực chất, lấy khả năng tiếp cận của người dân làm trung tâm.
Nhìn lại hành trình những năm qua có thể thấy một sự chuyển dịch mạnh mẽ từ mô hình ngân hàng truyền thống sang hệ sinh thái tài chính số đa tiện ích. Từ đề án Thẻ thấu chi nông nghiệp - nông thôn đến việc phủ sóng AutoBank CDM, Agribank Digital, Agribank từng bước đưa dịch vụ tài chính hiện đại tới khu vực nông thôn với chi phí thấp nhất.
Trong khi nhiều ngân hàng tập trung phát triển sản phẩm công nghệ cho phân khúc khách hàng đô thị trẻ, Agribank lại lựa chọn “bình dân hóa” công nghệ số, hướng tới những sản phẩm “dễ dùng cho cuộc sống dễ dàng”. Đó không đơn thuần là thay đổi kênh giao dịch, mà còn là sự chuyển biến trong cách tiếp cận tài chính toàn diện.
Ở nhiều vùng nông thôn, việc người dân có thể chuyển tiền, thanh toán, đăng ký dịch vụ hay tiếp cận khoản vay chỉ bằng vài thao tác trên điện thoại đã trở thành thay đổi rất lớn trong đời sống kinh tế hàng ngày. Công nghệ trong trường hợp này không còn là khái niệm xa xôi, mà trở thành công cụ giúp tiết kiệm thời gian, chi phí và mở rộng cơ hội tiếp cận dịch vụ tài chính chính thức.
Điều đáng chú ý là Agribank không xem chuyển đổi số chỉ là nhiệm vụ nội tại của một ngân hàng thương mại, mà đặt nó trong mối liên hệ với mục tiêu phát triển bền vững và tài chính toàn diện.
Trong chiến lược của mình, Agribank xác định chuyển đổi số là “đòn bẩy” thực hiện các mục tiêu ESG (môi trường - xã hội - quản trị doanh nghiệp). Số hóa không chỉ giúp giảm thủ tục giấy tờ, tối ưu vận hành và quản trị, mà còn mở rộng khả năng tiếp cận vốn cho người dân ở khu vực nông thôn, vùng sâu, vùng xa - nơi từng là “địa bàn” của tín dụng phi chính thức và tín dụng đen.
Tại lễ ra mắt mô hình Kiosk thông minh và Hệ thống xác thực, cấp bản sao số, tài liệu điện tử tại Quảng Ninh tháng 4/2026, Chủ tịch Hội đồng thành viên Agribank Tô Huy Vũ nhấn mạnh: “Chuyển đổi số không chỉ là câu chuyện của công nghệ, mà còn là cách chúng ta phục vụ người dân và doanh nghiệp. Không phải chúng ta có bao nhiêu nền tảng, mà là người dân được thuận tiện đến đâu”.
Đó cũng là tinh thần xuyên suốt trong chiến lược số hóa của Agribank: Công nghệ chỉ thực sự có ý nghĩa khi tạo ra giá trị phục vụ cụ thể cho người dân.
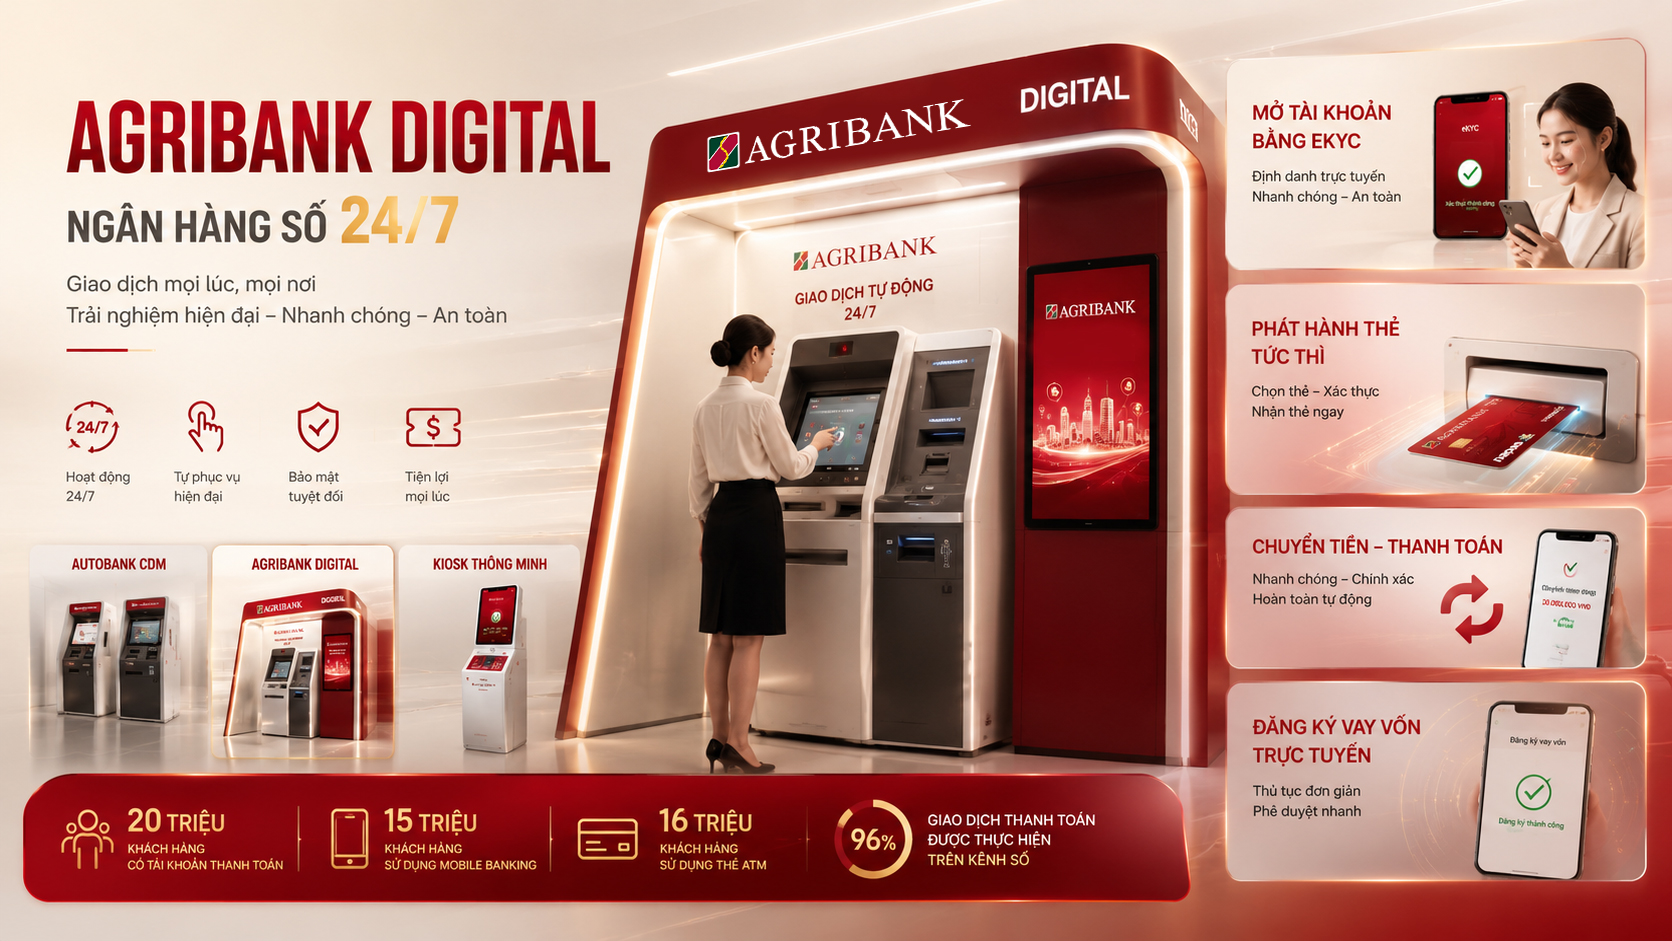
Một trong những dấu ấn nổi bật trong hành trình số hóa của Agribank là việc triển khai mô hình Agribank Digital từ năm 2022. Không chỉ là ATM thế hệ mới, Agribank Digital được thiết kế như một “phòng giao dịch thu nhỏ” hoạt động 24/7, cho phép khách hàng tự thực hiện nhiều dịch vụ như mở tài khoản bằng eKYC, phát hành thẻ, chuyển tiền, đăng ký vay vốn… mà không cần tới quầy giao dịch.
Điều quan trọng hơn nằm ở phạm vi triển khai của mô hình này. Agribank Digital không chỉ hiện diện tại các đô thị lớn mà đã được mở rộng tới các địa phương miền núi và những khu vực còn hạn chế về khả năng tiếp cận dịch vụ như Sơn La, Thanh Hóa, Đồng Tháp, Vĩnh Long… Điều đó phản ánh rõ định hướng: công nghệ phải phục vụ số đông, chứ không chỉ nhóm khách hàng có điều kiện tiếp cận tốt nhất.
Từ hiệu quả của Agribank Digital, ngân hàng tiếp tục mở rộng mô hình Kiosk thông minh sang các lĩnh vực gắn bó trực tiếp với đời sống người dân như hành chính công và y tế. Đến nay, Agribank đã tài trợ 30 Kiosk thông minh và Hệ thống xác thực, cấp bản sao số, tài liệu điện tử tại Hà Nội, Thanh Hóa và Quảng Ninh.
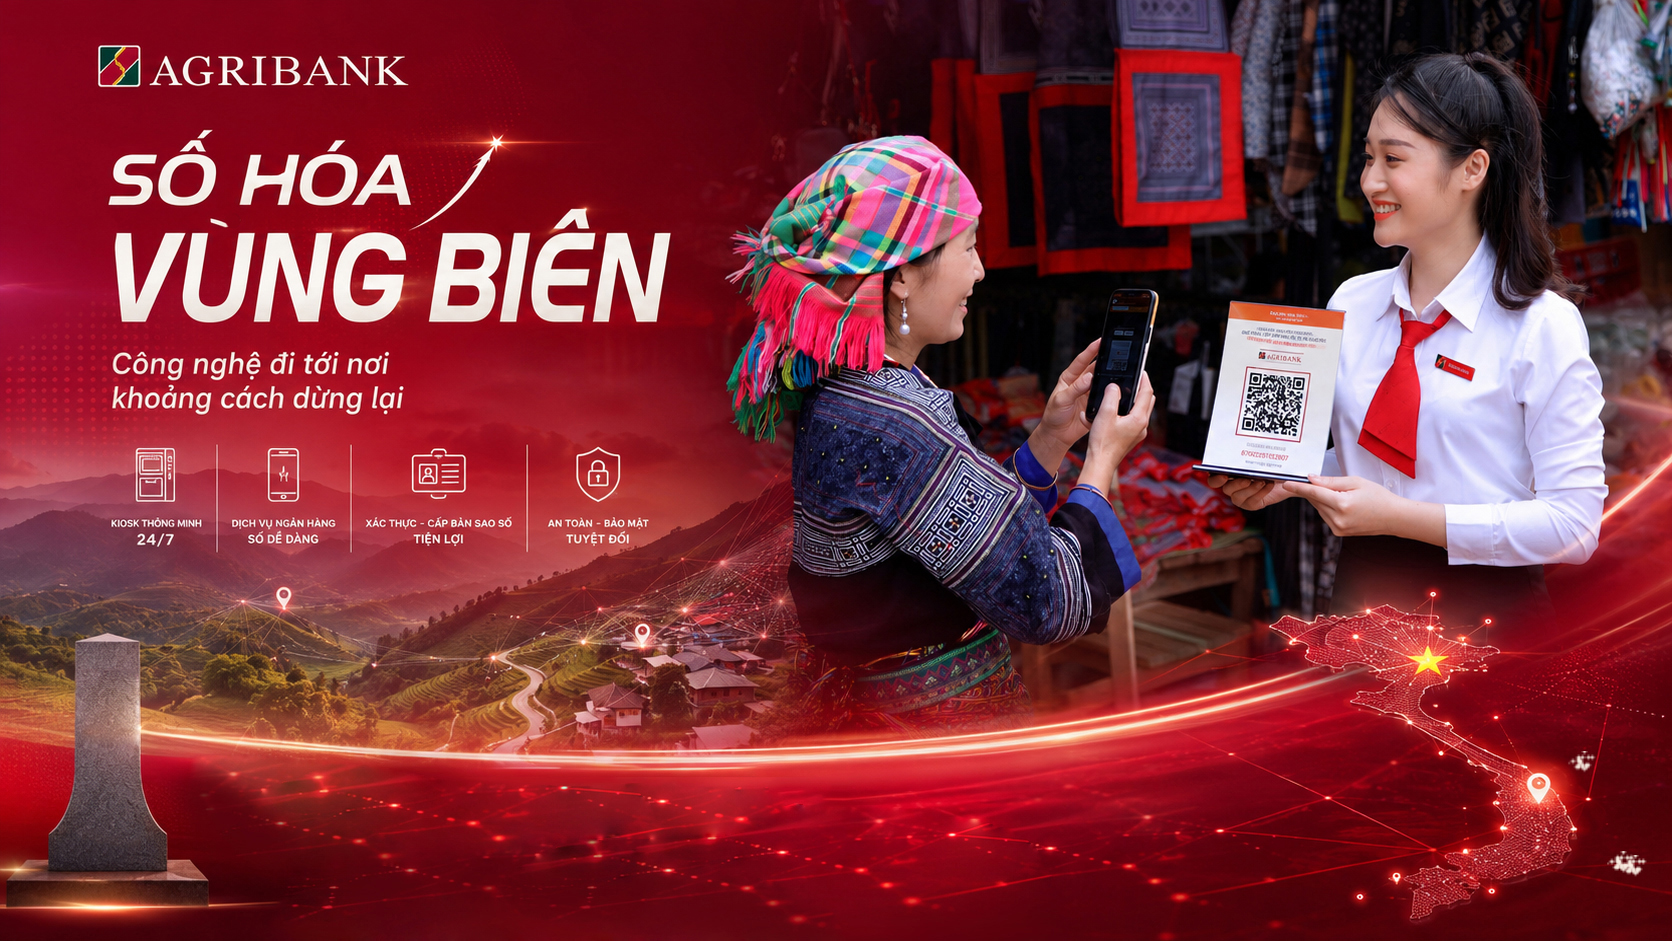
Các Kiosk hành chính công được thiết kế như những “trạm dịch vụ số” đa năng, cho phép người dân thực hiện nhiều thao tác như nộp hồ sơ trực tuyến, thanh toán, tra cứu hồ sơ, cấp bản sao số hay sử dụng dịch vụ công của Bộ Công an trên cùng một thiết bị. Điểm đáng chú ý là mô hình này không chỉ giải quyết bài toán công nghệ, mà còn giải quyết bài toán khoảng cách địa lý.
Ở nhiều vùng biên giới, hải đảo hay miền núi xa xôi, việc đi lại để thực hiện các thủ tục hành chính hay giao dịch ngân hàng từng tiêu tốn rất nhiều thời gian và chi phí. Khi các dịch vụ được tích hợp trên nền tảng số và hoạt động 24/7, người dân có thể tiếp cận dịch vụ nhanh hơn, thuận tiện hơn và ít phụ thuộc hơn vào khoảng cách địa lý.
Đó cũng là lý do Agribank xem việc đưa công nghệ tới vùng biên không chỉ là nhiệm vụ kinh doanh, mà còn là trách nhiệm xã hội. Nếu tại các đô thị lớn, chuyển đổi số giúp tối ưu trải nghiệm khách hàng, thì tại các vùng biên giới, chuyển đổi số còn mang ý nghĩa “kiến tạo công bằng” trong tiếp cận dịch vụ. Khát vọng “số hóa vùng biên” của Agribank vì thế không dừng ở mục tiêu tăng trưởng giao dịch hay mở rộng thị phần. Xa hơn, đó là nỗ lực để bảo đảm không ai bị bỏ lại phía sau trong nền kinh tế số.
Thực tế cho thấy, những dòng vốn được giải ngân nhanh hơn qua kênh số đã hỗ trợ người dân vùng biên phát triển kinh tế trang trại, giữ đất, giữ rừng và góp phần bảo vệ chủ quyền quốc gia.
Song song với mở rộng hạ tầng số, Agribank cũng thúc đẩy mạnh quá trình hình thành văn hóa số trong toàn hệ thống. Tại Hội thi “Chuyển đổi số ngành ngân hàng năm 2026”, Agribank gây chú ý với thông điệp: “Chuyển đổi số - Mệnh lệnh từ trái tim”.
Thông điệp này cho thấy cách tiếp cận của Agribank trong chuyển đổi số: công nghệ không phải mục tiêu cuối cùng, mà là công cụ để nâng cao trải nghiệm khách hàng, tăng cường an toàn dữ liệu và tạo ra giá trị thực chất cho xã hội. Đằng sau thành công tại Hội thi không chỉ là kết quả của một sân chơi chuyên môn, mà còn cho thấy quá trình xây dựng nguồn nhân lực số trong toàn hệ thống Agribank.
Hay cuộc thi nội bộ “Kiến tạo tương lai số” trên nền tảng E-learning đã thu hút hơn 33.800 cán bộ tham gia, tương đương hơn 84% toàn hệ thống. Những con số này phản ánh một thực tế quan trọng: chuyển đổi số chỉ có thể thành công khi nó trở thành thay đổi về tư duy và văn hóa vận hành, chứ không chỉ dừng ở đầu tư công nghệ.
Được biết, đến cuối năm 2025, Agribank có khoảng 20 triệu khách hàng có tài khoản thanh toán, 15 triệu khách hàng sử dụng Mobile Banking, 16 triệu khách hàng sử dụng thẻ ATM; 96% giao dịch thanh toán được thực hiện trên kênh số. Nhưng phía sau những con số ấy là một thay đổi lớn hơn: công nghệ ngân hàng đang dần trở thành một phần trong đời sống kinh tế hàng ngày tại khu vực nông thôn - điều từng được xem là không dễ thực hiện.
Nếu hạ tầng số là nền móng của một ngân hàng hiện đại, thì dữ liệu đang trở thành “tài sản chiến lược” quyết định năng lực cạnh tranh trong tương lai. Ông Phạm Toàn Vượng, Tổng giám đốc Agribank cho biết, sự hoàn thiện của các quy định pháp lý về dữ liệu cá nhân đặt ra yêu cầu tuân thủ mới, đồng thời báo hiệu sự chuyển dịch mang tính hệ thống trong tư duy quản trị dữ liệu. Dữ liệu không còn được nhìn nhận như một yếu tố kỹ thuật đơn lẻ, mà trở thành tài sản chiến lược gắn với quyền con người, niềm tin thị trường và an toàn hệ thống tài chính.
Đây là một thay đổi đáng kể trong tư duy vận hành của ngành ngân hàng. Trong nhiều năm, các tổ chức tín dụng chủ yếu xem dữ liệu như công cụ phục vụ vận hành. Nhưng trong kỷ nguyên số, dữ liệu trở thành nền tảng để hiểu khách hàng, cá thể hóa dịch vụ, quản trị rủi ro và mở rộng hệ sinh thái tài chính số. Điều này cũng đồng nghĩa với việc bảo vệ dữ liệu không còn đơn thuần là yêu cầu kỹ thuật, mà là vấn đề cốt lõi của niềm tin.
Với một ngân hàng có mạng lưới rộng khắp như Agribank, dữ liệu không chỉ phản ánh giao dịch tài chính, mà còn phản ánh bức tranh kinh tế - xã hội rộng lớn của khu vực nông nghiệp, nông thôn và hàng chục triệu hộ gia đình. Chính vì vậy, việc quản trị dữ liệu hiệu quả trở thành yêu cầu mang tính chiến lược. Ông Phạm Toàn Vượng cho rằng quá trình này thực chất là sự chuyển đổi tư duy “từ sở hữu sang quản trị dữ liệu”.
Đây là sự khác biệt rất lớn. Khi dữ liệu được xem là tài sản chiến lược, ngân hàng không chỉ tập trung lưu trữ dữ liệu, mà phải quản trị toàn bộ vòng đời dữ liệu: Thu thập, phân loại, bảo vệ, chia sẻ và khai thác an toàn.
Theo lãnh đạo Agribank, trong bối cảnh ngân hàng mở (Open Banking), việc hợp tác với các công ty Fintech và đối tác công nghệ tạo ra nhiều cơ hội phát triển hệ sinh thái tài chính số, nhưng đồng thời cũng làm gia tăng rủi ro chuỗi cung ứng dữ liệu. Điều đó đòi hỏi năng lực quản trị bảo mật ở mức cao hơn nhiều so với trước đây.
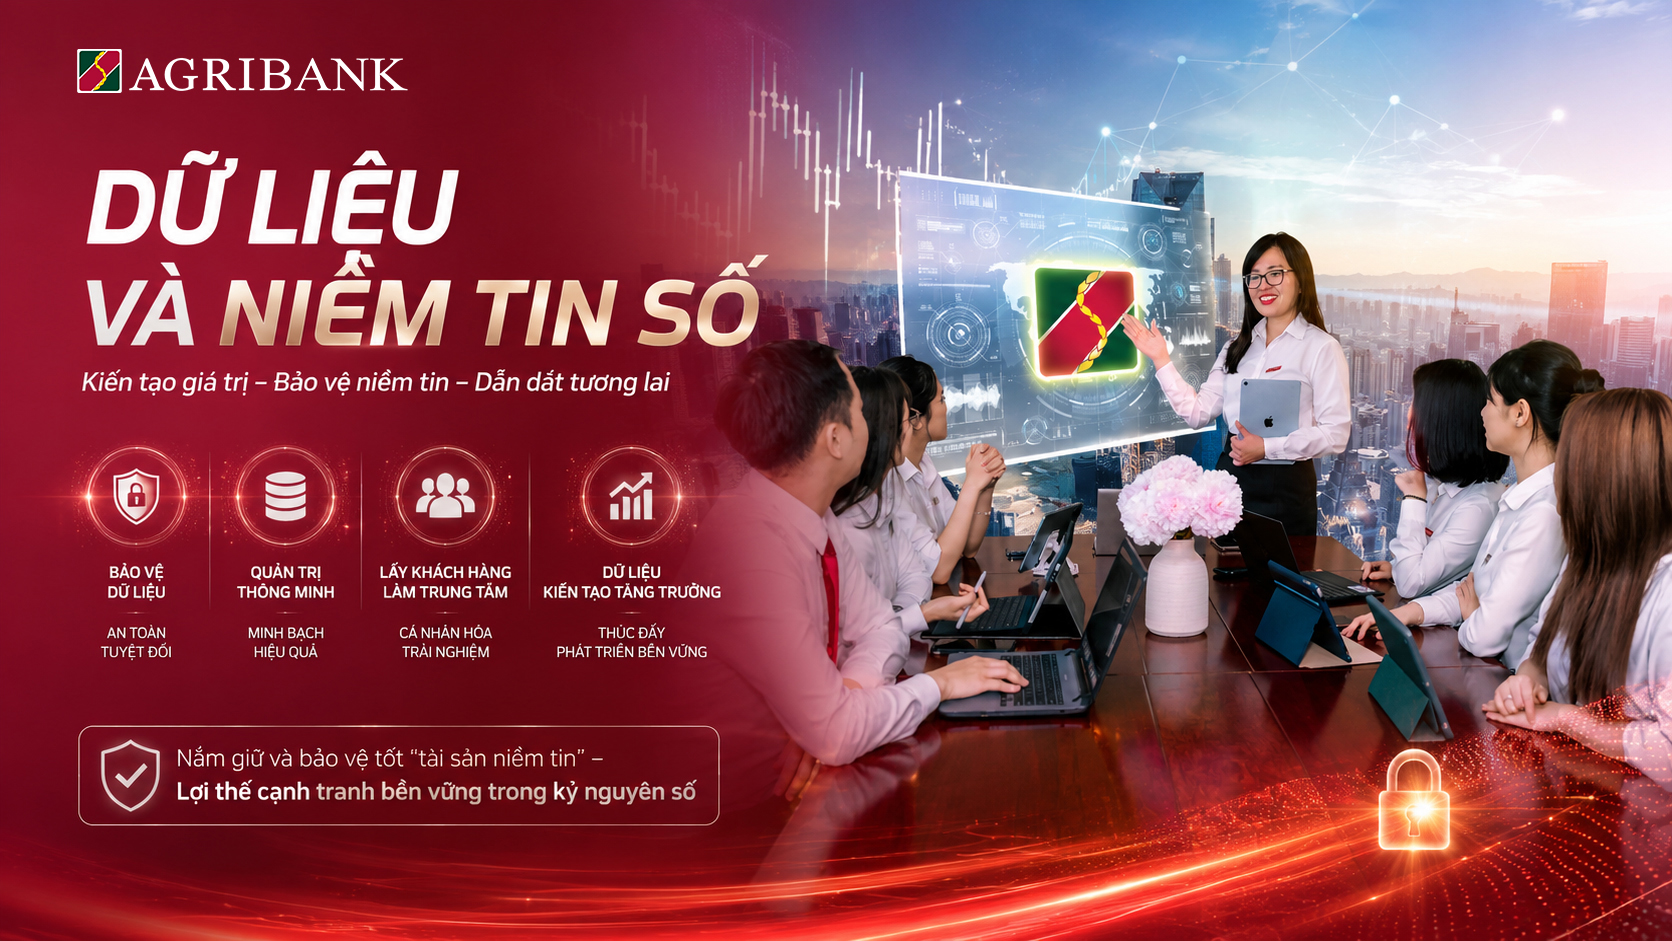
Khi tài chính số ngày càng đi sâu vào đời sống kinh tế - xã hội, dữ liệu cũng trở thành một phần của “hạ tầng niềm tin” trong nền kinh tế số. Trong bối cảnh đó, ông Phạm Toàn Vượng nhấn mạnh, bảo vệ dữ liệu cá nhân tại Agribank không chỉ là bài toán công nghệ tại các đô thị lớn, mà còn là trách nhiệm dựng lên “tấm khiên” bảo vệ tài sản và thông tin cho hàng chục triệu bà con nông dân - những người dễ bị tổn thương nhất trong quá trình chuyển đổi số.
Đáng chú ý, ông Phạm Toàn Vượng nhìn nhận áp lực tuân thủ hiện nay cũng chính là cơ hội để các ngân hàng tái định vị mô hình phát triển: “Trong kỷ nguyên số, an toàn dữ liệu không chỉ là một hàng rào kỹ thuật, mà chính là giá trị thương hiệu cốt lõi, đặc biệt đối với vai trò chiến lược của ngành ngân hàng. Nắm giữ và bảo vệ tốt 'tài sản niềm tin' này, các ngân hàng sẽ kiến tạo được lợi thế cạnh tranh bền vững và bứt phá nhanh, mạnh mẽ trong tương lai”.
Phía sau nhận định đó là một logic mới của cạnh tranh ngân hàng trong tương lai: Niềm tin dữ liệu sẽ trở thành lợi thế cạnh tranh quan trọng không kém quy mô vốn hay mạng lưới. Để hiện thực hóa định hướng này, Agribank đang xây dựng các nguyên tắc quản trị dữ liệu dựa trên tính hợp pháp, minh bạch, tối thiểu hóa dữ liệu và trách nhiệm giải trình; đồng thời đầu tư vào AI, Big Data, kho dữ liệu tập trung và hệ thống kiểm soát dữ liệu theo thời gian thực.
Tuy nhiên, công nghệ chỉ là một phần của bài toán. Điều quan trọng hơn là xây dựng được văn hóa bảo vệ dữ liệu trong toàn hệ thống. Văn hóa bảo vệ dữ liệu bắt đầu từ những hành động nhỏ nhất của mỗi giao dịch viên, từ việc không tự ý chụp màn hình thông tin khách hàng đến việc xác minh kỹ danh tính trước khi cung cấp dữ liệu. Ở góc độ rộng hơn, đây không chỉ là câu chuyện quản trị ngân hàng.
Tổng giám đốc Agribank nhấn mạnh: “Tổ chức tín dụng bảo vệ dữ liệu tốt nhất sẽ chiếm lĩnh thị phần lớn nhất”.
Trong nền kinh tế số, dữ liệu và niềm tin dữ liệu sẽ trở thành hạ tầng của tăng trưởng mới. Một ngân hàng càng lớn càng không thể chỉ cạnh tranh bằng quy mô tài sản, mà phải cạnh tranh bằng năng lực bảo vệ niềm tin của khách hàng. Vì vậy, hành trình chuyển đổi số của Agribank hôm nay không chỉ dừng ở số hóa giao dịch hay mở rộng dịch vụ trực tuyến. Xa hơn, đó là hành trình xây dựng một mô hình ngân hàng mới - nơi công nghệ, dữ liệu và trách nhiệm xã hội cùng trở thành nền tảng của phát triển bền vững.